Un cadeau client se pense d’abord comme un outil de communication : il entretient une relation, remercie, marque un moment. Chez LesPetitsMoments, nous accompagnons chaque année des centaines de sociétés dans leurs opérations cadeaux. Si vous souhaitez récupérer la TVA ou déduire vos cadeaux, 3 règles sont à connaître : un seuil de 73€ TTC pour la récupération de la TVA, un critère d’intérêt professionnel et une obligation déclarative au-delà de 3 000€.
Voici ce qu’il faut savoir si la question se pose pour votre opération.
L’essentiel à retenir
| Règle fiscale | Seuil / condition | Impact pour votre entreprise |
| Récupération de la TVA | Valeur cumulée ≤ 73 € TTC par bénéficiaire et par an.* | TVA déductible sur la facture d’achat |
| Déduction du résultat imposable | Cadeau dans l’intérêt direct de l’entreprise, valeur non exagérée | Charge déductible en totalité |
| Objets publicitaires spécifiques | ≤ 73€ TTC, marqués de façon indélébile | Non inclus dans le relevé des frais généraux |
| Relevé détaillé des frais généraux | Total des cadeaux > 3 000€ sur l’exercice | Déclaration obligatoire (imprimé 2067) |
| Justificatifs | Facture nominative, liste des bénéficiaires | Traçabilité en cas de contrôle fiscal |
Notre point de vue : un cadeau d’entreprise se choisit d’abord pour ce qu’il dit de votre marque et du lien que vous entretenez avec vos clients. Le budget se fixe librement, en fonction de vos objectifs de fidélisation, de relation client ou d’image. Les règles fiscales ne viennent qu’en complément : elles précisent à quelles conditions la TVA peut être récupérée, si cette question entre en ligne de compte pour vous.
*À titre d’exemple : deux cadeaux de 40 € offerts au même bénéficiaire au cours d’une même année représentent un montant cumulé de 80 €, supérieur au plafond de 73 € TTC, ce qui rend la TVA non récupérable.
TVA récupérable sur les cadeaux clients : la règle des 73€ TTC
Si la récupération de la TVA vous intéresse, la règle est simple. La TVA supportée sur un cadeau client est déductible uniquement si la valeur unitaire du cadeau ne dépasse pas 73€ TTC par bénéficiaire et par an, frais de port et d’emballage inclus. Ce seuil est fixé par l’article 28-00 A de l’annexe IV au Code général des impôts. Au-delà de ce seuil, la TVA n’est pas récupérable, y compris sur la part inférieure à 73€.
Notre expérience terrain : les budgets de nos clients varient fortement d’une opération à l’autre, et beaucoup dépassent largement 73€ par bénéficiaire. Le montant découle du message à faire passer et de l’importance de la relation.
Cadeau client déductible fiscalement : les conditions à respecter
La déductibilité au résultat imposable et la récupération de la TVA suivent deux logiques distinctes qu’il faut bien séparer. Un cadeau client est déductible fiscalement du résultat dès lors qu’il respecte deux critères cumulatifs :
- Il est offert dans l’intérêt direct de l’entreprise, dans une logique de fidélisation, de remerciement ou de développement commercial.
- Sa valeur reste raisonnable au regard de la taille de la société, du chiffre d’affaires réalisé avec le bénéficiaire et des usages du secteur.
Contrairement à la TVA, aucun plafond chiffré n’est fixé par le Code général des impôts pour la déduction au résultat. C’est le juge de l’impôt qui apprécie le caractère excessif au cas par cas. Un coffret gastronomique à 150€ offert à un client stratégique reste ainsi pleinement justifié.
Ce qui n’est jamais déductible
Certaines dépenses restent exclues du régime, quelle que soit leur présentation commerciale :
- Les cadeaux offerts à des personnes sans lien professionnel avec la société (famille, proches du dirigeant).
- Les libéralités pures, sans contrepartie ni intérêt pour l’entreprise.
- Les cadeaux somptuaires (yachts, résidences, chasse, pêche) visés par l’article 39-4 du CGI.
- Les cadeaux dont la nature contreviendrait à la déontologie ou à l’éthique du secteur d’activité.
Le cas particulier des objets publicitaires
Les objets marqués de manière apparente et indélébile du logo ou du nom de la marque bénéficient d’un régime plus souple. Leur TVA reste récupérable dans la limite de 73€ TTC unitaires, mais leur qualification d’objet publicitaire les distingue du cadeau d’affaires classique.
Obligations déclaratives et bonnes pratiques comptables
Au-delà des seuils de déduction, la loi impose une transparence dès que les montants deviennent significatifs. Toute entreprise dont les cadeaux dépassent 3 000€ HT cumulés sur l’exercice doit remplir le relevé détaillé des frais généraux, joint à la déclaration de résultat via l’imprimé 2067.
Ce relevé mentionne le montant total des cadeaux, sans nommer individuellement chaque destinataire. En revanche, en cas de contrôle, l’administration peut demander la liste des bénéficiaires et vérifier la cohérence avec les factures. Nous conseillons donc de conserver systématiquement trois éléments : la facture fournisseur détaillée, le fichier des destinataires (nom, société, fonction), et le bon de livraison individuel.
Le cadeau de fin d’année : le temps fort de la relation client
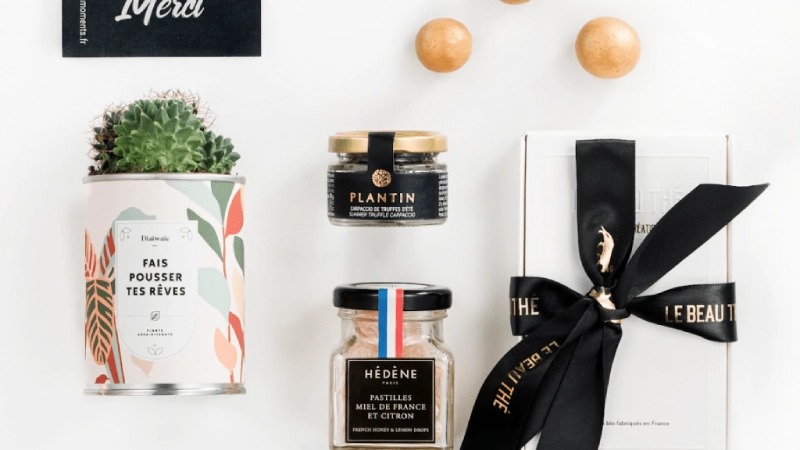
La période de Noël concentre à elle seule la majorité des cadeaux d’affaires. C’est le moment où votre marque parle plus fort qu’à tout autre : un coffret de producteurs français déballé au bureau, une attention artisanale qui trouve sa place sur la table des fêtes, un mot personnalisé qui rappelle une belle année de collaboration. Le cadeau de fin d’année pour un client se construit donc d’abord autour de l’histoire que vous souhaitez raconter, et le budget suit naturellement l’ambition de l’opération et la place de chaque client dans votre relation.
Côté gestion, quelques habitudes simples facilitent ensuite le travail de votre service comptable : regrouper les commandes de la campagne sur une seule facture par fournisseur, puis enregistrer la dépense au compte 6234 « Cadeaux à la clientèle », distinct des frais de réception ou de représentation.
Vous souhaitez offrir un cadeau à vos clients qui marque les esprits ? Nous concevons avec vous des coffrets adaptés au budget que vous fixez, personnalisés à votre image et livrés partout en France. Demandez votre devis chez LesPetitsMoments et découvrez l’ensemble de nos coffrets pensés pour l’entreprise.
FAQ – Cadeau client et TVA
Il n’existe pas de montant idéal : le budget découle de ce que vous souhaitez exprimer. Un petit coffret gourmand pour remercier un nouveau partenaire, une création artisanale d’exception pour célébrer dix ans de collaboration… chaque opération trouve sa juste mesure. La fiscalité apporte simplement une information complémentaire, si la récupération de la TVA vous intéresse.
Un cadeau réussi raconte quelque chose de votre marque et de la relation que vous entretenez. Produits de terroir, objets façonnés par des artisans, attentions à partager en équipe : l’essentiel est de privilégier des créations de qualité, porteuses de sens, qui prolongent le plaisir bien après l’ouverture du coffret.
Noël reste le temps fort de l’année, mais d’autres occasions créent souvent davantage de surprise : l’anniversaire d’un partenariat, la signature d’un contrat important, un lancement de produit ou la nouvelle année. Sortir des dates attendues permet à votre attention de se démarquer.
Oui, et c’est souvent ce qui fait la différence. Logo sur le coffret, carte au message sur-mesure, sélection de produits pensée pour votre univers : la personnalisation transforme un beau cadeau en attention mémorable, associée durablement à votre marque.
Un cadeau Made in France valorise le savoir-faire d’artisans locaux et limite l’impact environnemental de votre opération. Il porte aussi un message fort auprès de vos clients : celui d’une entreprise attentive à la qualité et à ses engagements.
À titre informatif, la TVA est récupérable sur les cadeaux d’une valeur maximale de 73€ TTC par bénéficiaire et par an. La dépense reste par ailleurs déductible du résultat dès lors qu’elle sert l’intérêt de l’entreprise, et au-delà de 3 000€ HT de cadeaux sur l’exercice, le montant se déclare dans le relevé détaillé des frais généraux.